
Si tienes una cuenta o un depósito en un banco de otro país, aunque sea de la Unión Europea, puede que tengas que presentar el modelo 720, la declaración informativa de bienes y derechos en el extranjero. No es un impuesto: es un aviso a Hacienda de qué cuentas tienes fuera, y solo hay que presentarlo si se superan ciertos saldos. En esta guía te explicamos, con el reglamento y las preguntas frecuentes de la Agencia Tributaria, cuándo tienes que presentarlo, cuándo no, qué pasa si se te olvida y cómo tributan los intereses de esas cuentas. Al final tienes una calculadora para comprobar tu caso.
Última revisión: 28 de octubre de 2026. Basada en el Reglamento de gestión e inspección tributaria (artículo 42 bis), la Ley General Tributaria y la Ley del IRPF, publicados en el BOE, y en las preguntas frecuentes del modelo 720 de la Agencia Tributaria (actualizadas a febrero de 2025). Los ejemplos con cifras son ilustrativos. Contenido informativo, no es asesoramiento fiscal.
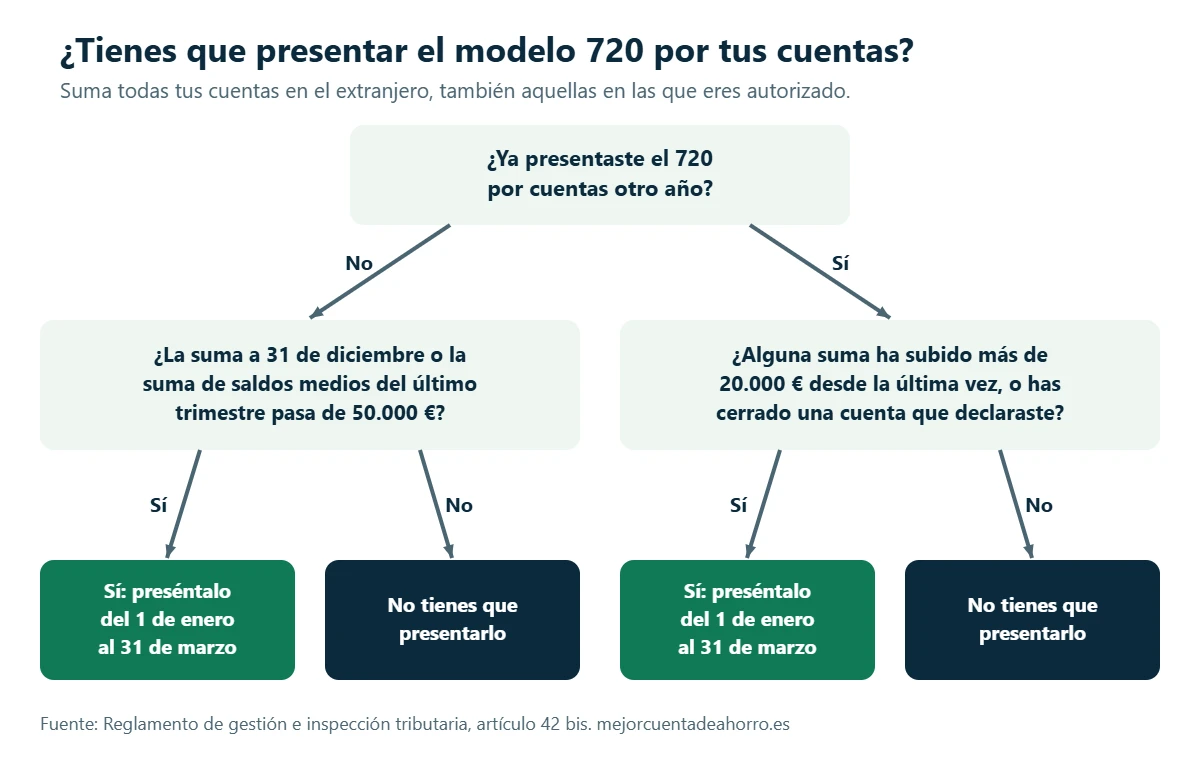
Respuesta rápida: tienes que presentar el modelo 720 por tus cuentas en el extranjero si, a 31 de diciembre, la suma de sus saldos supera los 50.000 €, o si la supera la suma de sus saldos medios del último trimestre. Se presenta entre el 1 de enero y el 31 de marzo del año siguiente. Una vez presentado, solo tienes que volver a hacerlo si alguna de esas sumas sube más de 20.000 € o si cierras una cuenta que ya declaraste. Si no lo presentas a tiempo, la multa general es de 20 € por dato, con un mínimo de 300 €. Y aparte del 720, los intereses de esas cuentas tributan en tu declaración de la renta como cualquier otro interés.
Qué es el modelo 720 y quién tiene que presentarlo
La Ley General Tributaria (disposición adicional decimoctava) obliga a informar a Hacienda de las cuentas, los valores, los seguros y los inmuebles situados en el extranjero, y de las monedas virtuales custodiadas fuera. Para las cuentas, el detalle está en el artículo 42 bis del Reglamento, y la declaración se hace con el modelo 720.
Están obligados los residentes fiscales en España. No solo el titular: también quien figura en la cuenta como autorizado, beneficiario o representante, quien tiene poder de disposición y el titular real. Y no solo las cuentas corrientes o de ahorro: el reglamento incluye los depósitos a plazo, las cuentas de crédito y «cualesquiera otras cuentas o depósitos dinerarios», aunque no paguen intereses.
Si la cuenta es de varios titulares, la Agencia Tributaria indica que cada uno informa del saldo total, sin repartirlo, indicando su porcentaje. Y si el dinero es ganancial pero la cuenta está a nombre de uno solo, también tiene que declarar el otro cónyuge como titular real, siempre que los dos seáis residentes en España y se supere el límite.
¿Qué es una cuenta «en el extranjero»?
Es una cuenta abierta en una entidad bancaria o de crédito situada fuera de España. Para saber si la tuya lo es, mira dónde está abierta. El IBAN da una pista: una cuenta en España empieza por ES, y una en Alemania, por DE.
- Bancos de otros países a los que accedes por internet, incluidas las plataformas que te ofrecen depósitos de bancos europeos. Según nuestra lectura, si el depósito está en un banco de otro país, la cuenta está en el extranjero aunque lo contrates desde España, y lo mismo pasa con la cuenta de la plataforma si está abierta en un banco extranjero. El reglamento habla de entidades «que se dediquen al tráfico bancario o crediticio»; si no tienes claro qué tipo de entidad es o dónde está tu cuenta, pregúntaselo a la plataforma.
- Sucursales en España de bancos extranjeros, con IBAN que empieza por ES. Según nuestra lectura, no son cuentas situadas en el extranjero, porque están abiertas en España. Ante la duda, pregunta a la entidad dónde está abierta tu cuenta.
- Sucursales en el extranjero de bancos españoles. El reglamento las excluye cuando es el banco español quien ya informa de ellas a Hacienda y siempre que hubieran podido declararse según la normativa del país donde está la cuenta (artículo 42 bis.4.d).
Qué datos pide el modelo 720 de cada cuenta
Según el artículo 42 bis del Reglamento, en el modelo 720 tienes que dar estos datos de cada cuenta en el extranjero:
- El nombre completo de la entidad y su domicilio.
- La identificación completa de la cuenta, por ejemplo su IBAN.
- La fecha de apertura o de cancelación, o las fechas en que te dieron o quitaron la autorización.
- El saldo a 31 de diciembre y el saldo medio del último trimestre del año.
Si has dejado de ser titular o autorizado durante el año, informas del saldo que tenía la cuenta ese día. Por eso conviene pedir al banco, a principios de año, un certificado con los saldos a 31 de diciembre y el saldo medio del último trimestre: con él tienes todo lo que necesitas para el modelo 720 y, de paso, los intereses para la declaración de la renta.
Cuándo tienes que presentarlo: la regla de los 50.000 €
El reglamento mira dos sumas de todas tus cuentas en el extranjero:
- La suma de los saldos a 31 de diciembre.
- La suma de los saldos medios del último trimestre (de octubre a diciembre).
Si ninguna de las dos supera los 50.000 €, no tienes que informar de ninguna cuenta. Si supera cualquiera de las dos, tienes que informar de todas. La Agencia Tributaria aclara que se suman también las cuentas en las que eres solo autorizado y que los saldos negativos se restan de los positivos.
Un detalle que sorprende: no importa el saldo máximo que tuviste durante el año. En uno de sus ejemplos, la Agencia Tributaria explica que una cuenta que llegó a 67.000 € en abril, pero cerró el año con 45.650 € y una media del último trimestre de 46.200 €, no tiene que declararse.
¿Hay que presentarlo todos los años?
No. Una vez presentado, solo hay que volver a hacerlo en estos casos:
- Si la suma de los saldos a 31 de diciembre, o la de los saldos medios del último trimestre, ha subido más de 20.000 € respecto a la última declaración que presentaste.
- Si has cerrado una cuenta que ya declaraste, o has dejado de ser titular o autorizado en ella. Entonces informas de esa cuenta y del saldo que tenía en esa fecha.
Si te obliga la subida de más de 20.000 €, informas de todas tus cuentas; si solo te obliga un cierre, el reglamento limita la obligación a la cuenta cerrada (artículo 42 bis.5). En cambio, la Agencia Tributaria aclara que si nunca tuviste obligación de declarar una cuenta, cerrarla no te obliga a presentar el modelo.
Plazo y qué pasa si no lo presentas
El modelo 720 se presenta entre el 1 de enero y el 31 de marzo del año siguiente al de los saldos. Por las cuentas que tengas a 31 de diciembre de 2026, el plazo va del 1 de enero al 31 de marzo de 2027.
Hasta 2022 tenía un régimen de multas propio y muy duro. El Tribunal de Justicia de la Unión Europea lo declaró contrario al Derecho de la Unión en su sentencia de 27 de enero de 2022 (asunto C-788/19), y la Ley 5/2022 lo cambió. Hoy, según la Agencia Tributaria, se aplica el régimen general de la Ley General Tributaria (artículos 198 y 199):
- No presentarlo a tiempo: 20 € por cada dato o conjunto de datos que debías incluir, con un mínimo de 300 € y un máximo de 20.000 € (artículo 198).
- Presentarlo tarde por tu cuenta, sin que Hacienda te lo pida: la multa y sus límites se reducen a la mitad, con un mínimo de 150 €.
- Presentarlo con datos incompletos o incorrectos tiene su propia infracción (artículo 199), que puede ser más cara: para datos en euros, como los saldos, prevé una multa de hasta el 2 % del importe mal declarado, con un mínimo de 500 €. Aplicarla al modelo 720 es lectura nuestra, pero es un buen motivo para revisar bien los saldos antes de presentarlo.
Para las cuentas, el reglamento (artículo 42 bis.6) cuenta como datos cada fecha y cada saldo, y como conjuntos de datos los de la entidad y los de la cuenta. Por eso, según nuestra lectura, una cuenta suele sumar unos cinco datos.
Los intereses de las cuentas en el extranjero también tributan
El modelo 720 solo informa: no paga nada. Los intereses que te den esas cuentas tributan en tu declaración de la renta como rendimientos del capital mobiliario, en la base del ahorro (del 19 % al 30 %, sumando las escalas estatal y autonómica de los artículos 66 y 76 de la Ley del IRPF), igual que los de un banco español, porque como residente tributas por toda tu renta, se obtenga donde se obtenga. La diferencia práctica es que un banco extranjero normalmente no te aplica la retención española ni manda tus datos a la Agencia Tributaria como lo hace un banco español, así que puede que tengas que añadirlos tú en la declaración (lectura nuestra; revisa siempre tus datos fiscales).
Si el otro país ya te ha cobrado un impuesto por esos intereses, la Ley del IRPF (artículo 80) te permite deducirlo, con un límite: lo que pagaste fuera por un impuesto análogo o lo que te correspondería pagar en España por esa renta aplicando tu tipo medio efectivo, lo que sea menor. Cómo se tributa en general lo explicamos en la guía sobre cómo tributan los intereses de tus ahorros.
Y no olvides la protección: un banco de otro país de la Unión Europea está cubierto por el fondo de garantía de su país, en general hasta 100.000 € por titular y entidad. Lo explicamos en la guía del Fondo de Garantía de Depósitos.
Calculadora: ¿tienes que presentar el modelo 720 por tus cuentas?
Escribe el saldo a 31 de diciembre y el saldo medio de octubre a diciembre de cada cuenta que tengas en el extranjero, y dinos si ya lo presentaste antes. La calculadora aplica las reglas del reglamento y, si estás obligado, te da una estimación de la multa por no presentarlo.
La calculadora no guarda ni envía ningún dato: todo se calcula en tu navegador.
Ejemplos resueltos
| Caso | Suma a 31 de diciembre | Suma de saldos medios | ¿Presenta el 720? |
|---|---|---|---|
| Un depósito de 30.000 € en un banco europeo | 30.000 € | 30.000 € | No: ninguna suma pasa de 50.000 € |
| Dos cuentas: 40.000 € y 15.000 € a 31 de diciembre (38.000 € y 14.000 € de media) | 55.000 € | 52.000 € | Sí, e informa de las dos cuentas |
| Lo presentó el año pasado con 55.000 € y 52.000 €; este año tiene 70.000 € y 68.000 € | +15.000 € | +16.000 € | No: ninguna sube más de 20.000 € |
| El mismo caso, pero cierra una de las cuentas que ya declaró | — | — | Sí, para informar del cierre |
En el segundo caso, si se le olvida presentarlo, la multa sería de 20 € por dato. Con dos cuentas, según nuestra lectura, son unos diez datos (200 €), así que se aplicaría el mínimo de 300 €, o 150 € si lo presenta tarde por su cuenta antes de que Hacienda se lo pida.
Antes de abrir una cuenta en el extranjero, ten en cuenta esto
- Apunta en qué país está la entidad y el IBAN de cada cuenta.
- A final de año, mira el saldo a 31 de diciembre y el saldo medio de octubre a diciembre de todas tus cuentas fuera, también aquellas en las que eres autorizado.
- Si alguna suma pasa de 50.000 €, apúntate el plazo: del 1 de enero al 31 de marzo.
- Guarda los certificados de saldos e intereses que te dé el banco: te harán falta para el 720 y para la renta.
- Incluye los intereses en tu declaración de la renta, aunque no te los hayan retenido en España.
- Comprueba qué fondo de garantía cubre tu dinero y hasta qué importe.
Preguntas frecuentes
¿Tengo que pagar algo por presentar el modelo 720?
No. Es una declaración informativa: no se paga ningún impuesto por presentarla. Lo que tributa son los intereses, en tu declaración de la renta.
¿Cuentan las cuentas en las que solo soy autorizado?
Sí. El reglamento obliga también a los autorizados, beneficiarios y personas con poder de disposición, y la Agencia Tributaria suma esos saldos para ver si se superan los 50.000 €.
Tengo 60.000 € en una cuenta con dos titulares. ¿Tengo que declararla?
Sí, cada titular informa del saldo total de la cuenta, sin repartirlo, e indica su porcentaje de participación. Lo que se mira es el saldo de la cuenta, no tu parte.
Si lo presenté un año, ¿tengo que hacerlo todos los años?
No. Solo si alguna de las dos sumas sube más de 20.000 € respecto a la última declaración, o si cierras una cuenta declarada o dejas de ser titular o autorizado en ella.
¿Qué pasa si me he olvidado de presentarlo?
Si lo presentas tarde por tu cuenta, antes de que Hacienda te lo pida, la multa y sus límites se reducen a la mitad: 10 € por dato, con un mínimo de 150 €. Si Hacienda te lo requiere antes, ya no se aplica esa reducción. Si hay dudas sobre tu caso concreto, consulta con un asesor fiscal.
¿Cuentan los depósitos que contrato a través de una plataforma?
Sí, si el depósito está en un banco de otro país. Para el modelo 720 importa dónde está abierta la cuenta, no desde dónde la contratas. Suma su saldo al de tus otras cuentas en el extranjero para ver si pasas de 50.000 €.
¿El modelo 720 sustituye a la declaración de la renta?
No. Son dos cosas distintas: el modelo 720 solo informa de lo que tienes fuera y se presenta entre enero y marzo; los intereses de esas cuentas se incluyen, aparte, en tu declaración de la renta. Tener que presentar uno no te libra del otro.
¿Y si tengo acciones, fondos o una casa fuera?
También van en el modelo 720, pero cada bloque (valores, seguros y rentas, e inmuebles) tiene su propio límite de 50.000 €. Las monedas virtuales custodiadas fuera tienen su propia obligación de información. Esta guía trata solo de las cuentas.
Conclusión
Tener una cuenta en un banco de otro país es legal y puede ser una buena opción para tus ahorros, pero tiene dos tareas: incluir los intereses en tu declaración de la renta y, si tus saldos fuera pasan de 50.000 €, presentar el modelo 720 entre enero y marzo. Desde 2022 las multas por olvidarlo son las generales, mucho más bajas que antes, pero siguen existiendo. Apunta tus saldos a final de año y revisa la regla de los 20.000 € cada año.
Herramienta relacionada: la calculadora del Fondo de Garantía de Depósitos te ayuda a repartir tu dinero entre entidades sin pasar de 100.000 € en ninguna, y la página de herramientas reúne todas las calculadoras.
Lectura relacionada: en nuestra comparativa de los mejores depósitos marcamos cuáles son de bancos extranjeros.
Lectura relacionada: qué comunica tu banco español a Hacienda cada mes, en la guía qué sabe Hacienda de tus cuentas.
Última revisión: 28 de octubre de 2026 por Adrià.
Escrito por Adrià. Soy el creador de mejorcuentadeahorro.es. No soy asesor financiero: investigo, comparo y explico cuentas de ahorro y depósitos con datos de fuentes oficiales, como el Banco de España, el INE o el Fondo de Garantía de Depósitos. Cada guía muestra su fecha de última revisión.
Conoce más sobre mí y cómo trabajamos.
Fuentes: BOE, Real Decreto 1065/2007 (artículo 42 bis), BOE, Ley 58/2003 General Tributaria (disposición adicional decimoctava y artículos 198 y 199), BOE, Ley 35/2006 del IRPF (artículos 66, 76 y 80), Agencia Tributaria, preguntas frecuentes del modelo 720: titularidad compartida, forma de calcular el límite, frecuencia de presentación, no obligación si nunca se ha tenido, otras cuestiones y sanciones y efectos.