
¿Plan de pensiones o cuenta de ahorro? Los dos sirven para guardar dinero, pero funcionan de forma muy distinta.
El plan te hace pagar menos IRPF hoy a cambio de dejar el dinero bloqueado durante años y de pagar impuestos por todo lo que cobres al final. La cuenta te deja el dinero disponible siempre y solo tributa por los intereses.
En esta guía te explicamos, con la ley en la mano, cuánto te ahorras de verdad con un plan, qué pagas al rescatarlo, cuándo puedes sacar el dinero y en qué casos compensa cada opción. Al final tienes una calculadora para hacer tus propios números.
Última revisión: 23 de octubre de 2026. Basada en la Ley del IRPF, la Ley de Regulación de los Planes y Fondos de Pensiones y su reglamento, publicados en el BOE, y en la información del Fondo de Garantía de Depósitos. Los ejemplos con cifras son ilustrativos y no corresponden a ningún plan ni a ninguna entidad. Contenido informativo, no es asesoramiento financiero ni fiscal.
Respuesta rápida: un plan de pensiones compensa sobre todo si hoy pagas un tipo marginal de IRPF alto, esperas pagar uno más bajo cuando lo cobres, no vas a necesitar ese dinero en muchos años y guardas cada año la devolución del IRPF que te genera. La cuenta de ahorro es mejor para el fondo de emergencia y para cualquier objetivo a corto o medio plazo: el dinero está siempre disponible y, hasta 100.000 € por titular y entidad, lo cubre el Fondo de Garantía de Depósitos, algo que no ocurre con los planes de pensiones.
Lo que más se olvida: al rescatar el plan pagas IRPF por todo lo que cobras, lo aportado y lo ganado, como si fuera un sueldo.
Plan de pensiones o cuenta de ahorro: las diferencias clave
Antes de hacer números, conviene tener claro que no son dos versiones del mismo producto. Esta tabla resume lo que dice la normativa de cada uno:
| Plan de pensiones | Cuenta de ahorro | |
|---|---|---|
| Para qué sirve | Complementar tu pensión de jubilación | Guardar dinero que puedes necesitar en cualquier momento |
| Cuándo puedes sacar el dinero | Solo en los casos que fija la ley o, si es lo aportado hace al menos 10 años, cuando quieras | Cuando quieras |
| Ventaja al aportar | Lo que aportas reduce tu base imponible del IRPF, con límites | Ninguna |
| Impuestos al sacar el dinero | Tributa todo lo que cobras como rendimiento del trabajo, en la escala general | Ninguno: solo tributan los intereses, cada año, entre el 19 % y el 30 % |
| Riesgo | Su valor depende de las inversiones del fondo y puede bajar | Tu saldo no baja por las inversiones; solo pueden restarle las comisiones de la cuenta, si tiene. Lo que puede cambiar es el interés |
| Fondo de Garantía de Depósitos | No lo cubre | En general, lo cubre hasta 100.000 € por titular y entidad |
| Comisiones | De gestión y de depósito cada año, con un máximo legal | Depende de la cuenta: revisa sus condiciones |
La clave está en las filas de impuestos: el plan te da una ventaja al aportar y te la cobra, en parte o del todo, al rescatar. Si quieres repasar cómo funciona una cuenta, tienes la guía de qué es una cuenta de ahorro.
Cuánto IRPF te ahorras al aportar a un plan de pensiones
Según el artículo 51 de la Ley del IRPF, lo que aportas a un plan de pensiones reduce tu base imponible. El artículo 52 pone el límite: puedes reducir la menor de estas dos cantidades:
- El 30 % de la suma de tus rendimientos netos del trabajo y de actividades económicas del año.
- 1.500 euros al año. Es un límite conjunto: suma todos tus planes de pensiones y otros sistemas de previsión social, como los planes de previsión asegurados o las mutualidades. La Ley de Planes y Fondos de Pensiones fija también en 1.500 € el máximo que puedes aportar en total cada año.
Ese límite de 1.500 € puede subir hasta 8.500 € más si el aumento viene de contribuciones de tu empresa a un plan de empleo (o de tus aportaciones a ese mismo plan, según una tabla que depende de lo que aporta la empresa), o hasta 4.250 € más si eres autónomo y aportas a ciertos planes de empleo para autónomos. Los dos aumentos juntos no pueden superar 8.500 € al año.
Además, si tu cónyuge no tiene rendimientos netos del trabajo ni de actividades económicas, o son inferiores a 8.000 € al año, puedes reducir hasta 1.000 € más por lo que aportes a su plan.
Y si un año no puedes reducirlo todo por el límite del 30 % o porque tu base no es suficiente, puedes aplicar lo que falte en los cinco años siguientes.
¿Cuánto supone eso en euros? Como la reducción se resta de la parte más alta de tu base, el ahorro se acerca mucho a multiplicar lo que aportas por tu tipo marginal, es decir, el tipo de tu último tramo (esto es lectura nuestra, una aproximación). Con 1.500 € y un tipo marginal del 30 %, pagarías unos 450 € menos de IRPF.
Tu tipo marginal tiene dos partes: la estatal y la de tu comunidad autónoma. Los tramos de la escala estatal (artículo 63 de la Ley del IRPF) son estos:
| Base liquidable general | Tipo estatal |
|---|---|
| Hasta 12.450 € | 9,5 % |
| De 12.450 € a 20.200 € | 12 % |
| De 20.200 € a 35.200 € | 15 % |
| De 35.200 € a 60.000 € | 18,5 % |
| De 60.000 € a 300.000 € | 22,5 % |
| Más de 300.000 € | 24,5 % |
A ese tipo estatal hay que sumarle el de tu comunidad para el mismo tramo, y cada comunidad tiene su propia escala. Por eso el mismo plan ahorra cantidades distintas a dos personas con el mismo sueldo que viven en comunidades diferentes. Si tus ingresos son bajos, tu tipo marginal también lo es y la ventaja del plan se reduce mucho.
Si vives en el País Vasco o en Navarra, tu IRPF se rige por su normativa foral y los límites y tipos pueden ser distintos. Esta guía sigue la ley estatal.
Lo que se olvida: al rescatar el plan pagas IRPF por todo
Esta es la parte que cambia la comparación. El artículo 17 de la Ley del IRPF dice que lo que cobras de un plan de pensiones es rendimiento del trabajo, igual que un sueldo. Eso tiene tres consecuencias:
- Tributa todo, no solo la ganancia. Pagas IRPF por el dinero que aportaste (que en su día te desgravó) y por lo que ha ganado el plan.
- Tributa en la escala general, la misma de tu sueldo o tu pensión, y no en la del ahorro. En cambio, los intereses de una cuenta tributan en la base del ahorro, del 19 % al 30 %, y el dinero que ingresaste en ella no paga nada al sacarlo.
- Se suma a tus otros ingresos de ese año. Si cobras todo el plan de golpe, puede subirte de tramo y hacer que pagues un tipo más alto que el que te ahorraste al aportar. Repartir el cobro en varios años, si tu plan lo permite, suele reducir ese efecto (lectura nuestra).
La ley añade dos detalles. Lo que hayas aportado por encima de los máximos legales no se descuenta al cobrar: según el artículo 51.6, las prestaciones tributan «en su integridad».
Para la parte que corresponda a aportaciones hechas hasta el 31 de diciembre de 2006, la disposición transitoria duodécima permite aplicar la reducción que preveía la ley vigente en 2006, pero, si la jubilación (o la contingencia que corresponda) se ha producido desde 2015, solo si cobras ese mismo año o en los dos siguientes. Si tienes aportaciones de esa época, pregunta a tu gestora antes de decidir cuándo cobrar.
Cuándo puedes sacar el dinero de cada uno
De una cuenta de ahorro puedes sacar el dinero cuando quieras. Lo único que puede cambiar es el interés, sobre todo si tenías una oferta temporal; lo explicamos en la guía sobre qué pasa cuando termina la promoción de una cuenta.
En un plan de pensiones, según el artículo 8 de la Ley de Planes y Fondos de Pensiones, solo puedes cobrar en estos casos:
- Jubilación (o a partir de los 65 años si no puedes acceder a ella) y, si el plan lo prevé, de forma anticipada desde los 60 años en determinadas condiciones.
- Si el plan lo prevé, cuando pierdes el empleo por un despido colectivo, un despido objetivo u otras extinciones del contrato que dan derecho al paro, tengas la edad que tengas.
- Incapacidad permanente o fallecimiento (en este caso cobran los beneficiarios).
- Dependencia severa o gran dependencia.
- De forma excepcional, por desempleo de larga duración o enfermedad grave.
- En los planes individuales y asociados, lo que aportaste hace al menos 10 años, cuando quieras. El reglamento añade que lo aportado hasta el 31 de diciembre de 2015 se puede cobrar desde el 1 de enero de 2025.
Lo que cobres en cualquiera de estos casos, también por la vía de los 10 años, tributa como rendimiento del trabajo. Si no estás en ninguno, el dinero se queda dentro, aunque lo necesites. En un plan individual, lo que sí puedes hacer es movilizar tus derechos a otro plan, por ejemplo si encuentras uno con menos comisiones. En los planes de empleo solo se puede en casos concretos, como cuando dejas la empresa y el plan lo permite.
Riesgo, garantía y comisiones
El Fondo de Garantía de Depósitos lo deja claro en sus preguntas frecuentes: los planes de pensiones no están cubiertos por el FGD. Tu dinero en una cuenta de ahorro sí lo está, hasta 100.000 € por titular y entidad; lo explicamos en la guía sobre el Fondo de Garantía de Depósitos.
Que no lo cubra el FGD no quiere decir que el plan sea del banco. Lo que tienes en un plan es tu parte del fondo, y la ley la define como la cuota que te corresponde «en función de las aportaciones, rendimientos y gastos». Dicho de otra forma: si las inversiones del fondo caen, tu plan vale menos, y si suben, vale más. Cuanto más arriesgadas son esas inversiones, más puede moverse su valor.
Los gastos también cuentan, y el reglamento de planes y fondos de pensiones (artículo 84) pone un máximo a las comisiones que pueden cobrarte cada año:
| Tipo de plan | Comisión de gestión máxima general | Comisión de depósito máxima |
|---|---|---|
| Renta fija (sin renta variable) | 0,85 % | 0,20 % |
| Renta fija mixta (menos del 30 % en renta variable) | 1,30 % | 0,20 % |
| Resto de planes (30 % o más en renta variable) | 1,50 % | 0,20 % |
En los planes de renta fija mixta y en el resto, la gestora puede cobrar en su lugar un 1 % anual más un 9 % de los resultados, y los planes con garantía externa pueden llegar al 1,50 % mientras dura la garantía.
Parece poco, pero se cobra todos los años sobre todo el saldo: con 30.000 € en un plan, un 1,50 % son 450 € al año. Por eso la calculadora te pide la rentabilidad del plan ya descontadas las comisiones.
Calculadora: plan de pensiones o cuenta de ahorro con tus números
Introduce cuánto guardarías cada año, tus ingresos, tu tipo de IRPF de hoy y el que esperas pagar al cobrar, y una rentabilidad para cada opción. La calculadora compara lo que te quedaría, ya pagados los impuestos, y te dice qué rentabilidad necesitaría el plan para empatar con la cuenta.
La calculadora no guarda ni envía ningún dato: todo se calcula en tu navegador.
Ejemplo resuelto: 1.500 € al año durante 20 años
Imagina que puedes guardar 1.500 € al año durante 20 años y que tus rendimientos netos del trabajo son de 30.000 €, así que puedes reducir los 1.500 € enteros. Suponemos que el plan gana un 3 % al año ya descontadas las comisiones y que la cuenta paga una TAE media del 2,5 %, con un 19 % de impuestos sobre los intereses. Las cifras son hipotéticas y solo sirven para ver el mecanismo. En los tres casos aportas lo mismo, 30.000 €:
| Caso | Plan, guardando la devolución | Plan, gastando la devolución | Cuenta de ahorro | Rentabilidad del plan para empatar |
|---|---|---|---|---|
| Tipo marginal hoy 30 %, al cobrar 24 % | 42.512 € | 31.551 € | 37.277 € | 1,35 % |
| Tipo hoy 30 %, al cobrar 30 % | 40.021 € | 29.060 € | 37.277 € | 2,10 % |
| Tipo hoy 24 %, al cobrar 30 % | 37.829 € | 29.060 € | 37.277 € | 2,83 % |
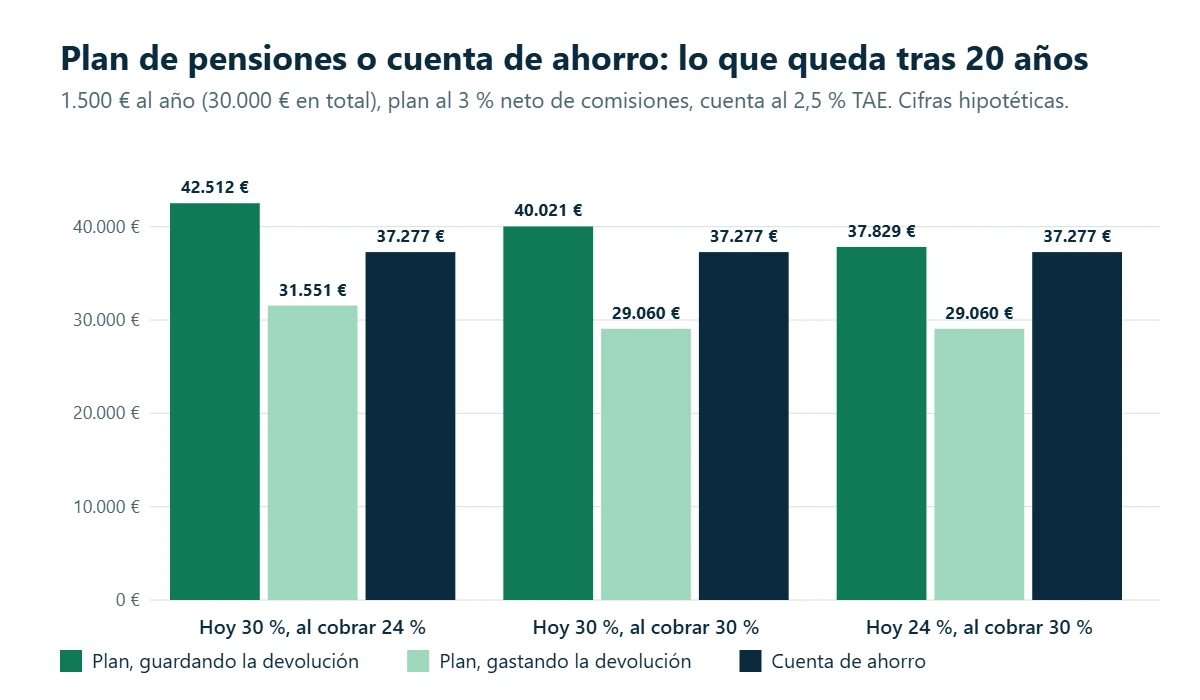
De esta tabla salen tres conclusiones:
- La devolución del IRPF es la ventaja del plan, pero solo si la ahorras. En el primer caso, Hacienda te devuelve 450 € cada año. Si los guardas, el plan gana a la cuenta por unos 5.235 €. Si te los gastas, al final tendrás unos 5.726 € menos que con la cuenta. No es que el plan rinda menos: es que por el camino te habrás gastado 9.000 € de devoluciones. La ventaja fiscal solo se convierte en más ahorro si la guardas.
- Importa la diferencia entre el tipo de hoy y el de mañana. Si pagas el mismo tipo al aportar y al cobrar, la ventaja se reduce. Si cobras a un tipo más alto del que te ahorraste, por ejemplo porque lo rescatas todo en un año, prácticamente desaparece.
- El plan tiene que rentar lo suficiente. En el tercer caso, si el plan gana menos del 2,83 % al año después de comisiones, la cuenta te deja más dinero. Y recuerda que la rentabilidad del plan no está garantizada, mientras que la de la cuenta la conoces de antemano, aunque pueda cambiar.
Si quieres ver cómo crecen los intereses de la cuenta año a año, prueba la calculadora de intereses, y para entender por qué el plazo importa tanto, la guía del interés compuesto.
Cuándo compensa cada uno
Con la ley y los números delante, esta es nuestra lectura. No es una recomendación personal: depende de tu situación.
El plan de pensiones suele compensar más si:
- Tu tipo marginal de hoy es alto (a partir de los tramos medios) y esperas que el de la jubilación sea más bajo.
- No vas a necesitar ese dinero en muchos años, o te sirve que esté bloqueado para no tocarlo.
- Vas a guardar o invertir cada año la devolución del IRPF.
- Puedes repartir el cobro en varios años en lugar de sacarlo todo de golpe.
- Tu empresa aporta a un plan de empleo: esas contribuciones son dinero que no pones tú.
La cuenta de ahorro suele compensar más si:
- Es tu fondo de emergencia o dinero para algo de los próximos años: un coche, una entrada para un piso, unos estudios.
- Tu tipo marginal es bajo, porque el plan apenas te ahorra impuestos.
- No quieres asumir que el valor de tus ahorros baje.
- Quieres que tu dinero esté cubierto por el Fondo de Garantía de Depósitos.
No son excluyentes. Un orden que tiene sentido para mucha gente es este: primero, un fondo de emergencia en una cuenta; después, los objetivos a corto y medio plazo en cuentas o depósitos, como explicamos en la guía sobre dónde guardar el dinero según el plazo; y solo entonces, para la jubilación, valorar si un plan de pensiones te compensa con tus números.
Errores frecuentes al elegir
- Gastarse la devolución de Hacienda sin darte cuenta. Entonces el plan no te hace ahorrar más: solo adelanta dinero que acabas gastando, y al final tendrás menos que con la cuenta, como has visto en el ejemplo.
- Rescatar todo el plan en un solo año sin calcular antes cuánto IRPF vas a pagar.
- Aportar más de lo que puedes reducir. Por encima de 1.500 € en un plan individual no puedes aportar, y si superas el 30 % de tus rendimientos, ese exceso no te ahorra impuestos ese año.
- No mirar las comisiones, que se cobran cada año sobre todo el saldo.
- Usar el plan como colchón. Si tienes un imprevisto, solo podrás sacar el dinero en los casos que marca la ley o si lo aportaste hace 10 años o más.
- Pensar que lo cubre el Fondo de Garantía de Depósitos. No es así.
Preguntas frecuentes
¿Cuánto puedo aportar a un plan de pensiones al año?
Hasta 1.500 € al año a planes individuales. Ese límite puede subir con las contribuciones de tu empresa a un plan de empleo (hasta 8.500 € más) o con ciertos planes para autónomos (hasta 4.250 € más), sin que el aumento total pase de 8.500 €.
¿Qué pasa si aporto más del 30 % de mis rendimientos?
Ese año solo reduces hasta el 30 % de tus rendimientos netos del trabajo y de actividades. Lo que quede sin reducir puedes aplicarlo en los cinco ejercicios siguientes si tienes margen.
¿Puedo sacar el dinero del plan antes de jubilarme?
Sí, en algunos casos: por incapacidad permanente, dependencia severa o gran dependencia, desempleo de larga duración o enfermedad grave, y por las aportaciones con al menos 10 años de antigüedad en planes individuales y asociados. Si las condiciones de tu plan lo prevén, también desde los 60 años o tras un despido colectivo u objetivo. En todos los casos, lo que cobres tributa como rendimiento del trabajo.
¿Cómo tributan los intereses de una cuenta de ahorro?
Como rendimientos del capital mobiliario, en la base del ahorro: un 19 % hasta 6.000 €, un 21 % hasta 50.000 €, un 23 % hasta 200.000 €, un 27 % hasta 300.000 € y un 30 % por encima. Lo tienes explicado en la guía sobre cómo tributan los intereses de tus ahorros.
¿El Fondo de Garantía de Depósitos cubre los planes de pensiones?
No. El propio FGD indica que los planes de pensiones no están cubiertos y remite a la Dirección General de Seguros y Fondos de Pensiones para información sobre ellos.
¿Y un depósito en lugar de una cuenta?
La comparación es la misma: un depósito también tributa solo por los intereses y está cubierto por el FGD, pero inmoviliza el dinero hasta el vencimiento. Si te interesa, mira la guía sobre la diferencia entre cuenta de ahorro y depósito.
Conclusión
Elegir entre un plan de pensiones o una cuenta de ahorro no va de cuál es mejor en general, sino de para qué es el dinero. El plan es una herramienta para la jubilación que te adelanta un ahorro de impuestos y te lo cobra después; suele compensar sobre todo si tu tipo de hoy es alto, guardas la devolución y no vas a necesitar el dinero.
La cuenta de ahorro es para el dinero que quieres tener a mano y protegido. Haz tus números con la calculadora y, si dudas, empieza siempre por el fondo de emergencia.
Herramienta relacionada: la calculadora de rentabilidad neta compara depósitos, Letras y bonos después de impuestos, y la página de herramientas reúne todas las calculadoras.
Lectura relacionada: si buscas dónde guardar ahora tus ahorros, consulta nuestra selección de las mejores cuentas de ahorro de octubre de 2026.
Última revisión: 23 de octubre de 2026 por Adrià.
Escrito por Adrià. Soy el creador de mejorcuentadeahorro.es. No soy asesor financiero: investigo, comparo y explico cuentas de ahorro y depósitos con datos de fuentes oficiales, como el Banco de España, el INE o el Fondo de Garantía de Depósitos. Cada guía muestra su fecha de última revisión.
Conoce más sobre mí y cómo trabajamos.
Fuentes: BOE, Ley 35/2006 del IRPF (artículos 17, 51, 52, 63, 66 y 76, y disposición transitoria duodécima), BOE, texto refundido de la Ley de Regulación de los Planes y Fondos de Pensiones (artículos 5 y 8), BOE, Reglamento de Planes y Fondos de Pensiones (artículos 9 y 84 y disposición transitoria séptima), Fondo de Garantía de Depósitos, preguntas frecuentes.